Le soir où une petite dépense a tout déclenché
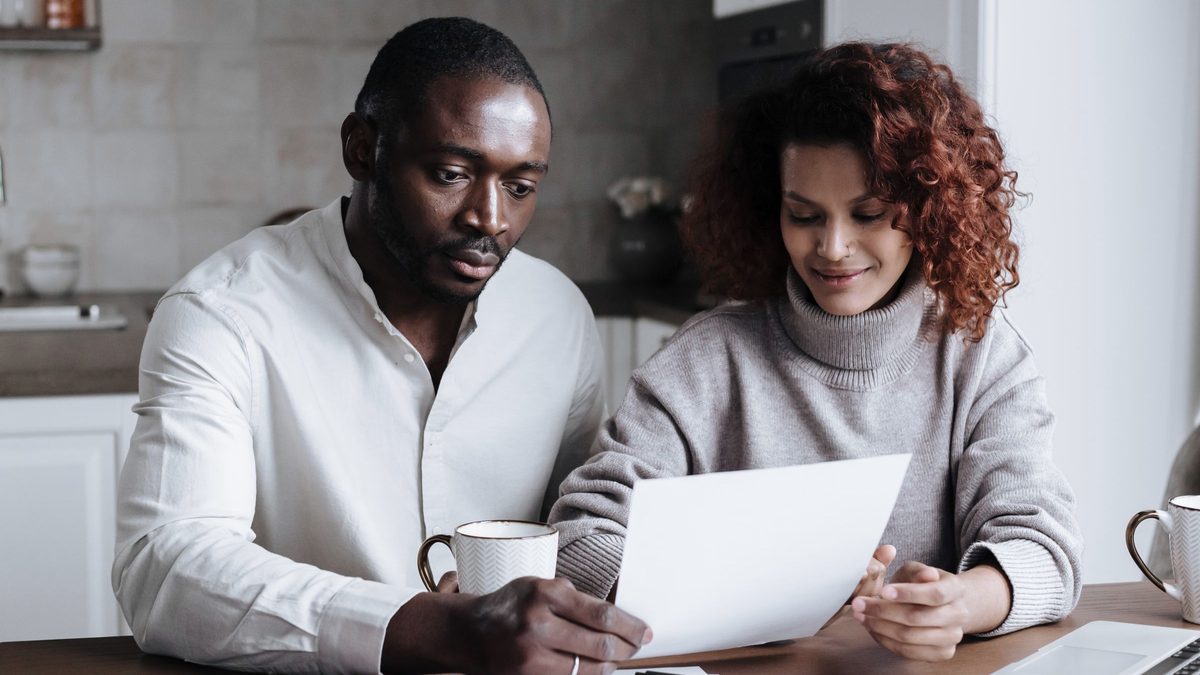
Vous rentrez, il y a un colis devant la porte. Ou un relevé de banque ouvert sur la table. Ou c'est l'autre qui découvre l'abonnement que vous aviez oublié de résilier. La somme est petite, et pourtant le ton monte en trente secondes. Après coup, vous vous dites tous les deux : « On s'est vraiment disputés pour 40 euros ? »
Si cette scène vous parle, vous êtes loin d'être seuls. Des chercheurs américains, Lauren Papp, Mark Cummings et Marcie Goeke-Morey, ont demandé à une centaine de couples mariés de noter toutes leurs disputes pendant deux semaines. Surprise : l'argent n'était pas le sujet le plus fréquent. Mais quand il arrivait sur la table, la dispute était plus lourde, revenait plus souvent et restait plus souvent sans solution. Et cela alors même que les couples faisaient plus d'efforts pour la régler.
Une autre équipe, menée par Jeffrey Dew, a suivi des milliers de couples américains pendant plusieurs années. Parmi tous les sujets de désaccord, ceux qui portaient sur l'argent étaient ceux qui annonçaient le plus souvent un divorce. Et un détail change tout : ce n'était ni le niveau de revenus, ni les dettes qui comptaient. C'était le fait d'être en désaccord.
Ce que l'argent veut dire, pour vous et pour l'autre
Quand on se dispute sur une dépense, on parle rarement de la dépense elle-même. On parle de ce qu'elle touche chez chacun. Le plus souvent, c'est l'une de ces quatre choses :
- La sécurité. « Et si on avait un coup dur ? » Pour certains, avoir de l'argent de côté, c'est ce qui permet de dormir tranquille.
- La liberté. « Je ne veux pas devoir me justifier pour un café. » Pour d'autres, l'argent, c'est le droit de décider seul des petites choses.
- La reconnaissance. « Je gagne moins, mais c'est moi qui fais tourner la maison. » Le salaire ne dit pas tout de ce que chacun apporte.
- Le pouvoir. « Au fond, qui décide ? » Celui qui gagne le plus, celui qui tient les comptes, celui qui dit non ?
Ces réactions viennent souvent de loin. On a grandi dans une famille où l'on comptait chaque euro, ou au contraire où l'on ne parlait jamais d'argent. Ça laisse des traces. Il y a aussi une part de caractère. Des chercheurs (Scott Rick, Deborah Small et Eli Finkel) ont interrogé plus d'un millier de personnes mariées. Ils ont remarqué que les personnes très économes épousent souvent des personnes plutôt dépensières, et inversement. Plus l'écart est grand, plus il y a de disputes d'argent, même quand le couple n'a aucun problème financier.
Rien d'anormal à cela. Mais tant que l'un pense que l'autre est « radin » et que l'autre le trouve « irresponsable », la discussion tourne en rond. Le jour où l'on comprend que l'un a peur de manquer et que l'autre a besoin de respirer, on peut enfin chercher une solution qui rassure les deux.
Compte commun ou comptes séparés : ce qu'on sait
En France, d'après l'Insee, près de deux couples sur trois mettaient tous leurs revenus en commun au début des années 2010, et c'est d'autant plus fréquent que le couple est ancien. Les autres partagent une partie, ou rien du tout. Souvent, ce n'est même pas un vrai choix : ça s'est installé comme ça, au fil des années.
Est-ce que ça change quelque chose ? Plusieurs études récentes disent que oui. En 2022, Joe Gladstone, Emily Garbinsky et Cassie Mogilner ont interrogé des dizaines de milliers de personnes aux États-Unis, au Royaume-Uni et au Japon. Les couples qui mettaient tout en commun se disaient plus heureux ensemble et se séparaient moins souvent, surtout quand leurs revenus étaient modestes.
On pourrait se dire que c'est simplement parce que les couples les plus soudés mettent tout en commun. Pour en avoir le cœur net, une équipe menée par Jenny Olson a fait une vraie expérience. Pendant deux ans, elle a suivi 230 jeunes couples, fiancés ou jeunes mariés, qui avaient tous des comptes séparés au départ. Elle a tiré au sort ceux qui ouvriraient un compte joint. Chez les autres, la relation s'est un peu usée, comme c'est souvent le cas au début d'un mariage. Chez ceux qui avaient ouvert un compte commun, elle est restée au même niveau. Les chercheurs pensent que le compte commun aide à viser les mêmes objectifs, et à moins « tenir les comptes » l'un envers l'autre.
Pourquoi tout mettre en commun ne convient pas à tout le monde
Ces résultats ne font pas du compte joint une règle. Une autre étude de Garbinsky et Gladstone montre qu'on ne dépense pas pareil avec l'argent commun : on se fait moins plaisir, parce qu'on a l'impression de devoir se justifier. Pour certains, ce regard permanent devient pesant.
C'est pour cela que beaucoup de couples choisissent une solution du milieu : l'essentiel en commun (le loyer, les courses, les vacances, les projets), et une petite somme pour chacun, à dépenser sans rendre de comptes. Un livre, un jeu vidéo, un resto avec des amis : c'est votre argent, point.
Quand les salaires sont très différents, une autre question se pose : faut-il tout payer moitié-moitié ? Imaginez Léa, qui gagne 1 600 euros par mois, et Inès, qui en gagne 3 200. Si elles partagent le loyer à parts égales, il reste à Léa beaucoup moins pour vivre qu'à Inès. Beaucoup de couples préfèrent alors que chacun paie en proportion de ce qu'il gagne. Ce n'est pas une règle non plus : l'important est que les deux trouvent le partage juste. Les travaux de Jeffrey Dew allaient déjà dans ce sens : c'est le sentiment d'injustice, plus que la somme, qui abîme.
Enfin, un point important : mettre tout en commun suppose une relation saine. Si l'un des deux vous prive d'accès à l'argent, exige un justificatif pour chaque dépense ou vous empêche de travailler, ce n'est plus de la gestion. C'est une forme de violence, qu'on appelle violence économique. Vous pouvez en parler au 3919, gratuit, anonyme et joignable jour et nuit.
 Duoly, l’app des couplesLe rendez-vous du soir qui remet la conversation au centre.
Les petits secrets qui coûtent cher
Un achat caché au fond d'un placard. Un crédit dont on n'a jamais parlé. Un compte que l'autre ne connaît pas. Des chercheurs (Emily Garbinsky, Joe Gladstone et leurs collègues) appellent ça l'« infidélité financière » : cacher volontairement à l'autre une dépense dont on sait qu'il ne serait pas d'accord.
Le jour où l'autre découvre, ce n'est souvent pas la somme qui fait mal. C'est le mensonge, et la question qui suit : « Qu'est-ce que tu me caches d'autre ? »
C'est une raison de plus de prévoir pour chacun un petit espace à soi, connu de l'autre. Un jardin secret déclaré ne trahit personne. Et si vous cachez déjà quelque chose, mieux vaut le dire vous-même, calmement, plutôt que d'attendre que l'autre tombe dessus.
Comment en parler sans que ça tourne mal
- Choisissez le bon moment. Jamais juste après une dépense qui fâche, ni le soir où le compte est dans le rouge. Un dimanche matin tranquille, avec un café, marche beaucoup mieux.
- Commencez par l'histoire, pas par les chiffres. « Chez toi, on parlait d'argent ? Qu'est-ce qui t'inquiète avec l'argent ? Qu'est-ce qui te donne l'impression d'être libre ? » En dix minutes, on comprend souvent l'autre bien mieux qu'en dix ans de disputes.
- Parlez de vous, pas de ses défauts. « J'ai besoin d'avoir un peu de côté pour me sentir tranquille » passe beaucoup mieux que « tu dépenses n'importe comment ».
- Décidez votre système à voix haute. Tout en commun, une partie, au prorata des salaires : écrivez-le, même sur un bout de papier. Un choix fait à deux tient mieux qu'une habitude.
- Prévoyez une somme libre pour chacun. Même petite. Elle évite une bonne partie des remarques sur les petits achats.
- Faites un point régulier. Un quart d'heure par mois pour regarder où vous en êtes, à froid. Ça évite que tout sorte d'un coup le jour où ça déborde.
Vous ne penserez sans doute jamais exactement pareil sur l'argent. Ce n'est pas le but. Comme pour les autres désaccords qui durent, ce qui compte, c'est de pouvoir en parler sans que la conversation dérape. Et la plupart des couples qui s'y mettent découvrent que le sujet fâche beaucoup moins une fois qu'on a compris ce qu'il cachait.